IVA en reformas de vivienda: cuándo paga 10 % y cuándo 21 %
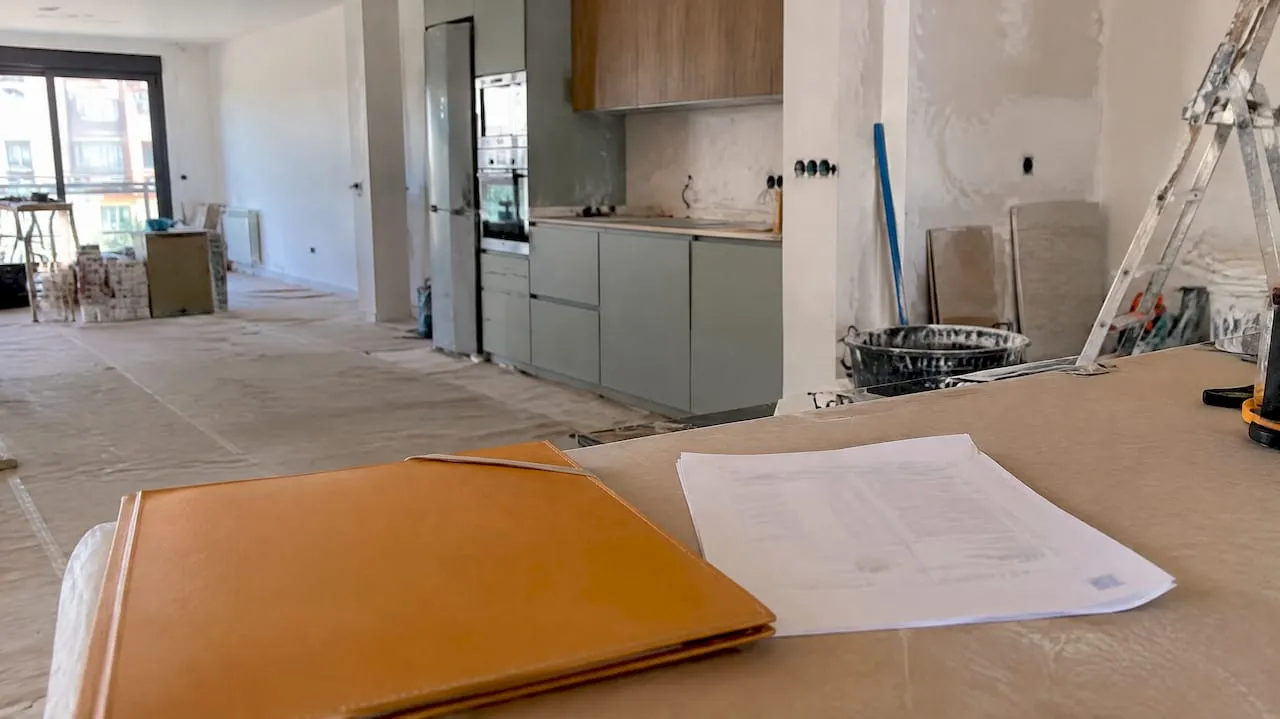
Por norma general las reformas tributan al 21 %; solo pueden tributar al 10 % si se cumplen tres requisitos concretos: que el destinatario sea una persona física o una comunidad de propietarios que use la vivienda, que el edificio tenga más de dos años desde su finalización y que los materiales aportados por la empresa no superen el 40 % de la base imponible. Conserve siempre el contrato y las facturas que lo demuestren.
En resumen:
- El IVA del 10 % solo se aplica si el destinatario es una persona física que usa la vivienda para sí o una comunidad de propietarios, y si la obra tiene más de dos años de antigüedad.
- La aportación de materiales por parte de la empresa no debe superar el 40 % de la base imponible, y esta proporción debe reflejarse claramente en el presupuesto y en la factura.
- La diferencia económica entre tributar al 10 % o al 21 % puede ser de aproximadamente 1.100 € en un presupuesto de 10.000 € si no se cumplen los requisitos del IVA reducido.
- La obra se considera rehabilitación cuando afecta estructuras, fachadas o cubiertas, diferenciándose de reformas interiores que solo cambian acabados o distribución.
- Es recomendable guardar toda la documentación desde el presupuesto hasta las facturas finales para justificar el tipo de IVA aplicado ante una posible inspección.
ISI – Obras y Servicios
Planifica tu reforma con claridad
ISI combina diseño, eficiencia energética y transparencia en costes para transformar interiores en Zaragoza según tus necesidades.
Tabla de contenidos
- Qué tipos existen y en qué supuestos se aplican
- Requisitos obligatorios para aplicar el IVA reducido del 10 %
- Cómo calcular el impacto económico: ejemplo práctico con 10.000 € de base
- Qué se considera “materiales aportados” y cómo afecta el límite del 40 %
- Diferencia legal entre reforma ordinaria y rehabilitación y sus efectos fiscales
- Documentación y comprobantes que debe exigir y conservar el propietario
- Consejos prácticos para propietarios al contratar la reforma
- Perspectiva editorial: por qué conviene revisar el IVA antes de firmar
- Cómo ISI – Obras y Servicios puede ayudar con el presupuesto y la documentación
- Preguntas frecuentes
- Fuentes
Qué tipos existen y en qué supuestos se aplican
Una ejecución de obra de renovación o reparación es cualquier trabajo que modifica, repara o actualiza una vivienda ya existente, a diferencia de la construcción de un inmueble nuevo. La Agencia Tributaria fija el 21 % como tipo por defecto para este tipo de trabajos, y reserva el 10 % para supuestos muy concretos.
Tributan al 21 % de forma casi automática los siguientes casos:
- Reformas contratadas por una empresa o un profesional para un local o despacho.
- Trabajos de mantenimiento puntual que no constituyen una verdadera ejecución de obra, como pequeñas reparaciones sin material relevante.
- Intervenciones en pisos destinados al alquiler cuando el propietario no los usa como vivienda propia.
El 10 % solo entra en juego cuando la obra se realiza en una vivienda de uso particular y se cumplen, a la vez, los tres requisitos que veremos a continuación.
Requisitos obligatorios para aplicar el IVA reducido del 10 %
Los tres requisitos que exige la Agencia Tributaria deben cumplirse simultáneamente:
- El destinatario de la obra es una persona física que usa la vivienda para sí misma, o una comunidad de propietarios; queda excluido el arrendador que reforma un piso para alquilarlo sin uso propio y cualquier actividad profesional ejercida en el inmueble.
- La construcción o la rehabilitación anterior finalizó al menos dos años antes de que empiece la nueva obra, un dato que debe poder acreditarse.
- El valor de los materiales que aporta la empresa no supera el 40 % de la base imponible de la obra; si lo supera, toda la operación pasa a tributar al 21 %, no solo el exceso.
Consejo profesional: pida siempre que el presupuesto separe mano de obra y materiales en líneas distintas: así podrá comprobar el porcentaje del 40 % antes de firmar.
Cómo calcular el impacto económico: ejemplo práctico con 10.000 € de base
En una reforma con una base imponible de 10.000 €, la diferencia entre tributar al 10 % o al 21 % es de 1.100 €, según el ejemplo de cálculo de la AEAT. Un escenario sencillo lo muestra así:
- Con el tipo reducido del 10 %, el IVA sobre la base imponible es correspondientemente menor.
- Con el tipo general del 21 %, el IVA sobre la misma base es sensiblemente mayor.
- Si en esa obra la empresa aporta materiales cuyo coste no supera el 40 % de la base imponible, el 10 % sigue siendo aplicable.
- Si la aportación de materiales supera ese límite del 40 %, toda la factura tributa al 21 %, no solo la parte de materiales.
Por eso conviene fijar en el contrato quién compra cada material y reflejar ese desglose en la factura final, antes de que empiece la obra y no después.
Qué se considera “materiales aportados” y cómo afecta el límite del 40 %
El límite del 40 % se calcula sobre la base imponible de la obra, sin incluir el IVA, según aclara la Agencia Tributaria en sus preguntas frecuentes. Cuentan como materiales aportados los bienes que la empresa incorpora físicamente al inmueble, entre ellos:
- Azulejos, sanitarios, grifería y encimeras instaladas por la empresa.
- Puertas, ventanas, suelos y elementos de carpintería fijados a la vivienda.
- Cableado, tuberías y otros materiales de instalación eléctrica o de fontanería.
No cuenta como aportación la maquinaria o las herramientas que el equipo usa para trabajar, ya que no se incorporan al inmueble. Fraccionar facturas en varios documentos para intentar mantener el porcentaje por debajo del 40 % tampoco es válido: la AEAT valora la operación como un conjunto.
Diferencia legal entre reforma ordinaria y rehabilitación y sus efectos fiscales
No toda obra cara o extensa es una rehabilitación a efectos fiscales. La resolución de la Dirección General de Tributos de 1997, publicada en el BOE), establece que para calificar una intervención como rehabilitación es necesario el tratamiento de elementos estructurales del edificio.
- Se considera rehabilitación cuando la obra afecta a estructuras, fachadas o cubiertas de forma sustancial.
- Una reforma interior que cambia acabados, distribución o instalaciones, aunque sea costosa, normalmente no alcanza ese umbral y se trata como renovación o reparación ordinaria.
- Esta distinción importa porque la rehabilitación puede tener un tratamiento fiscal propio, distinto del que aplica a una reforma estándar.
Documentación y comprobantes que debe exigir y conservar el propietario
Guarde estos documentos desde el primer presupuesto hasta el final de la obra:
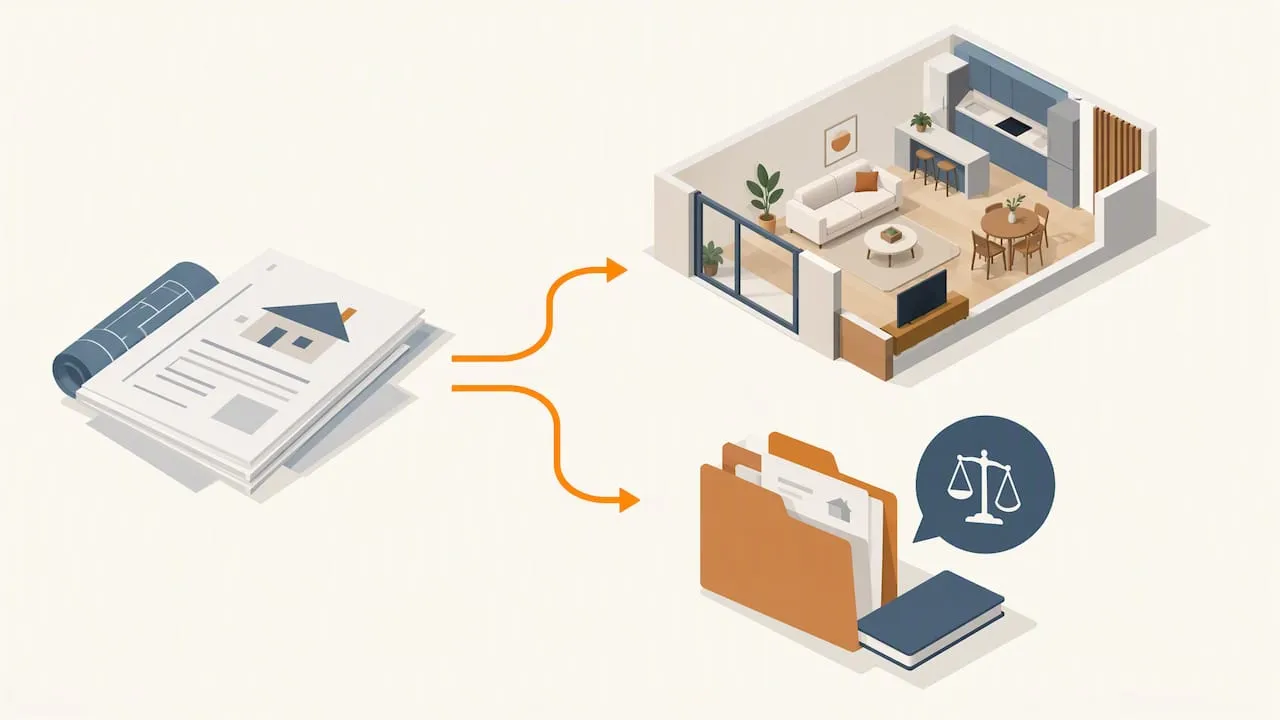
- El contrato y el presupuesto desglosado, separando mano de obra de los materiales que aporta la empresa.
- Las facturas de esos materiales y, si usted compra parte de ellos, también sus propias facturas de compra.
- Cualquier documento que acredite la antigüedad del inmueble, como la cédula de fin de obra o el certificado de finalización de una construcción o rehabilitación previa.
Consejo profesional: pida que el contrato incluya una cláusula que obligue a la empresa a entregarle los justificantes de los materiales incorporados: facilita cualquier comprobación posterior.
Consejos prácticos para propietarios al contratar la reforma
Antes de firmar, conviene blindar el presupuesto frente a sorpresas fiscales:
- Exija un presupuesto desglosado con una cláusula explícita sobre el tipo de IVA aplicado y su justificación.
- Separe con claridad qué materiales compra usted y cuáles aporta la empresa, para que no se incorporen sin quedar registrados en factura.
- Solicite la documentación que acredite la antigüedad del inmueble antes de que empiece la obra, no al final.
Este artículo sobre criterios fiscales en obra nueva ofrece otro ejemplo útil de cómo varían los tipos según el tipo de intervención. Para entender mejor cómo encajan estos pasos dentro del proceso completo, esta guía práctica sobre las fases de una reforma ayuda a situar el momento en que conviene fijar estos detalles con la empresa.
Perspectiva editorial: por qué conviene revisar el IVA antes de firmar
La diferencia entre un 10 % y un 21 % puede decidir si una reforma cabe en el presupuesto familiar, y solo la transparencia documental evita que esa diferencia se convierta en una reclamación posterior de la AEAT.
— ISI – Obras y Servicios
Cómo ISI – Obras y Servicios puede ayudar con el presupuesto y la documentación
En ISI – Obras y Servicios trabajamos con trato directo y sin intermediarios, lo que significa que el desglose entre mano de obra y materiales queda claro desde el primer presupuesto, sin letra pequeña que descubrir después. Somos una empresa con experiencia en reformas y conocemos la documentación necesaria para justificar el tipo de IVA aplicado ante cualquier comprobación.
- Entregamos un presupuesto desglosado que separa mano de obra y materiales.
- Facilitamos la documentación justificativa necesaria para acreditar el tratamiento fiscal de una obra.
- Adaptamos la ejecución a los presupuestos sin sacrificar los estándares técnicos y de calidad del proyecto.
Si busca una reforma integral de cocina en Zaragoza o una reforma de baño con presupuesto claro desde el primer día, puede solicitarnos una consulta y revisamos juntos cómo queda reflejado el IVA en su caso.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuándo se aplica el 10 % de IVA en reformas?
Se aplica cuando el destinatario es una persona física que usa la vivienda, el inmueble tiene más de dos años desde su finalización y los materiales aportados por la empresa no superan el 40 % de la base imponible. Si falta cualquiera de estos tres requisitos, la obra tributa al tipo general.
¿Cuándo se cobra el 10 % o el 21 % de IVA?
El 10 % solo se aplica como excepción cuando se cumplen los tres requisitos de destinatario, antigüedad y límite de materiales que fija la Agencia Tributaria.
¿Cuándo se aplica el 10 % a la factura de obras?
El documento de tipos IVA de la AEAT recoge este supuesto entre los que pueden beneficiarse del tipo reducido.
¿Qué IVA se aplica en la rehabilitación de viviendas?
Depende de si la intervención afecta a elementos estructurales como fachadas, cubiertas o estructuras, según el criterio fijado por la resolución de la Dirección General de Tributos.
Fuentes
- Agencia Tributaria: ¿Qué tipo se aplica a las obras en viviendas? – Obras de renovación o reparación